
Sommaire
Que vous louiez en nom propre ou à travers une société civile immobilière, un loyer impayé pèse immédiatement sur votre trésorerie : le crédit court, les charges de copropriété tombent, la taxe foncière arrive, et la recette qui devait les couvrir manque. Votre investissement locatif se transforme en cauchemar. La bonne nouvelle, c’est que la procédure est balisée et que ses délais se connaissent à l’avance. Voici comment la conduire sans mettre votre équilibre financier en danger.
Mesurer le risque avant qu’il ne se réalise
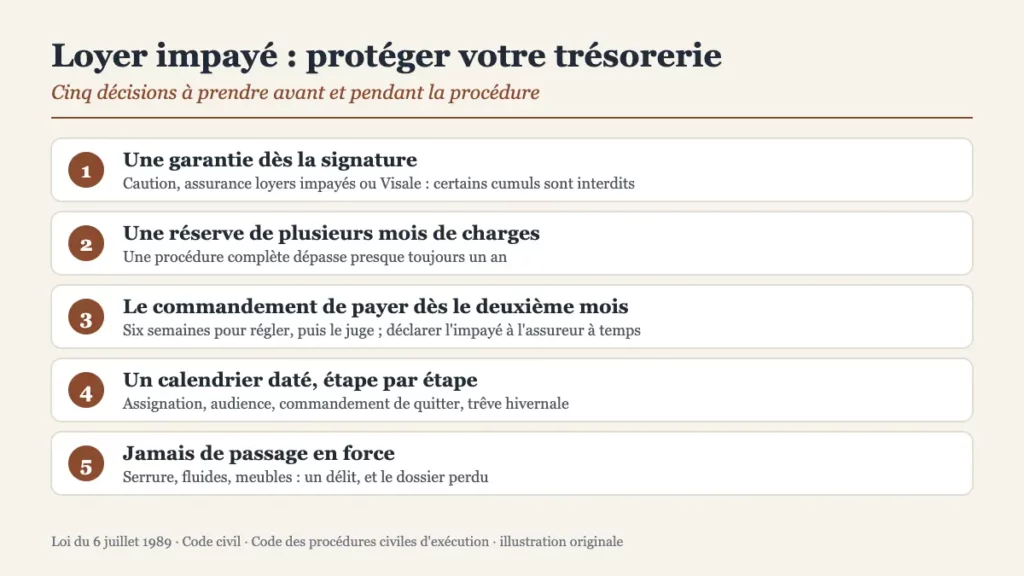
Vous ne pouvez pas empêcher un impayé, mais vous pouvez en limiter les effets. Trois outils existent, et la loi interdit d’en cumuler certains. La caution solidaire d’un proche du locataire, qui doit figurer dans un acte mentionnant le montant garanti en chiffres et en lettres. L’assurance loyers impayés, qui couvre les loyers et souvent les frais de procédure, mais qui ne peut pas être cumulée avec une caution, sauf pour un locataire étudiant ou apprenti. La garantie Visale, gratuite, qui couvre jusqu’à 36 mois d’impayés pendant les trois premières années du bail et qui n’est pas cumulable avec une assurance. Pour un investisseur dont le loyer rembourse un emprunt, une garantie n’est pas une option mais une ligne du plan de financement.
Prévoyez aussi une réserve. Une procédure complète d’expulsion dépasse presque toujours un an ; votre trésorerie doit pouvoir absorber plusieurs mois sans loyer, faute de quoi vous serez tenté de céder à des solutions rapides que la loi sanctionne.
Réagir dans les six premières semaines
Le premier mois de loyer impayé est le moment décisif. Vérifiez que l’échéance est bien due, établissez un décompte précis, puis adressez une relance et une mise en demeure écrite. Déclarez l’impayé à votre assureur ou à la caution dans les délais prévus par le contrat : un retard de déclaration peut vous faire perdre la garantie.
Si rien ne vient, faites délivrer par un commissaire de justice un commandement de payer visant la clause résolutoire du bail. Le locataire dispose alors de six semaines pour régler sa dette. Passé ce délai, le bail est résilié de plein droit et vous pouvez saisir le juge des contentieux de la protection pour faire constater la résiliation et ordonner l’expulsion. Le juge peut accorder des délais de paiement au locataire qui a repris le règlement du loyer courant ; votre dossier doit donc montrer, pièces à l’appui, l’ancienneté et le montant de la dette.
Connaître le calendrier pour piloter votre trésorerie
Chaque étape ouvre un délai légal : six semaines après le commandement, six semaines au moins entre l’assignation et l’audience, deux mois après le commandement de quitter les lieux, et la trêve hivernale du 1er novembre au 31 mars pendant laquelle aucune expulsion n’est exécutée. Pour anticiper vos besoins de trésorerie, un simulateur de chronologie d’expulsion vous permet de dater chaque étape à partir de votre premier impayé et des actes déjà délivrés, trêve comprise. Vous saurez ainsi combien de mois de charges vous devrez avancer, et si un échéancier négocié avec le locataire n’est pas, finalement, la solution la plus rentable.
Ce que vous pouvez récupérer, et ce que vous devez avancer
Les frais du commandement de payer et des actes suivants sont tarifés et avancés par vous ; le juge peut les mettre à la charge du locataire au titre des dépens, et lui faire supporter une partie des honoraires d’avocat. Les frais de simples relances, en revanche, ne peuvent jamais lui être réclamés, même si le bail le prévoit. Après la résiliation, le locataire doit une indemnité d’occupation jusqu’à son départ. Mais une somme due n’est pas une somme encaissée : le recouvrement dépend de sa solvabilité, ce qui ramène à l’intérêt d’une garantie souscrite dès la signature.
Loyer impayé : 3 erreurs qui coûtent le plus cher
Voici les erreurs les plus courantes qui peuvent mettre à mal votre investissement immobilier.
1-Attendre
Trois mois d’hésitation sur un loyer de 900 euros, ce sont 2 700 euros de plus à recouvrer et une procédure qui commence trois mois plus tard.
2-Mal rédiger :
Un commandement incomplet ou une assignation irrégulière se contestent, et la procédure repart du début.
3-Se faire justice soi-même
Changer la serrure, couper un fluide ou vider le logement sans décision de justice constitue un délit, puni de trois ans d’emprisonnement et de 30 000 euros d’amende.
Un impayé bien traité reste un mauvais trimestre dans la vie d’un investissement. Mal traité, il devient une mauvaise année. La différence tient à la rapidité du commandement de payer et à la qualité des pièces, bien plus qu’à la pression exercée sur le locataire.
Textes cités : loi n° 89-462 du 6 juillet 1989, articles 4, 22-1 et 24 ; loi n° 2023-668 du 27 juillet 2023 ; Code civil, article 2297 ; Code des procédures civiles d’exécution, articles L. 412-1 et L. 412-6 ; Code pénal, article 226-4-2.
A LIRE SUR LE MEME SUJET
 Immobilier d’entreprise : Confier l’état des lieux locatif à une société spécialisée
 Quel type de bail de colocation choisir?
 Dix conseils pour optimiser votre engagement social media
 Les meilleures applications à ajouter à Slack
 15 Jeux de Team Building géniaux pour votre équipe
 Conseils pour ouvrir une friperie rentable en 9 étapes